随着时间推移,复合肥备肥期逐渐缩短,氯化铵市场也随之挺价。尽管当前氯化铵企业新单收单一般,但在库存无压下已显探涨之意。除了国内市场进入传统需求旺季外,第二批出口自律量出台,内外叠加,理论需求放大,同时联碱企业在亏损下大都减产运行,供应并无增加,所以预期的需求扩大化,使得氯化铵市场氛围好转。
联碱企业亏损 开工不足七成
图1 2025-2026年联碱企业开工率对比图 | |
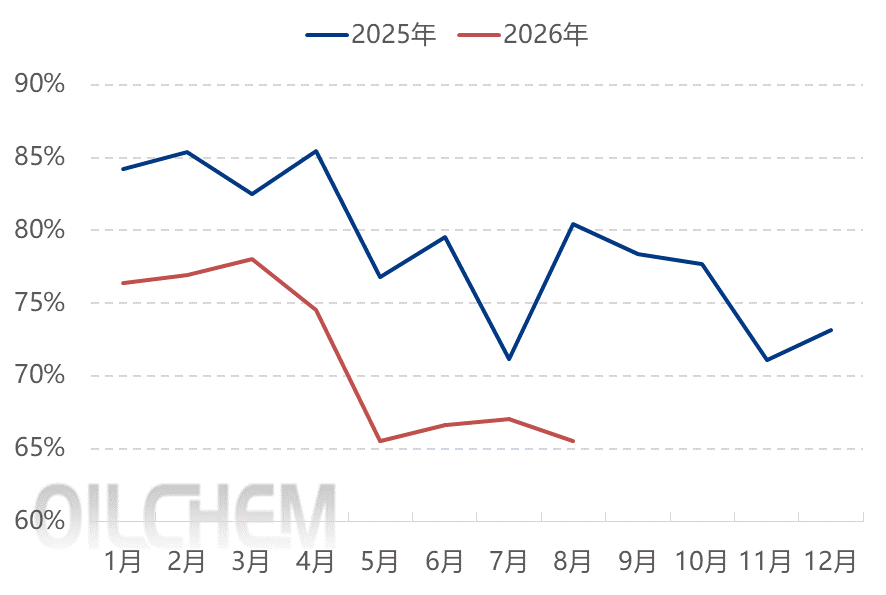 | |
截止到8月底,联碱装置双吨利润为-174.5元/吨,环比下降233.84%。由于纯碱价格弱势下滑,氯化铵价格走跌,双吨利润大幅下降,因此导致联碱企业生产积极性受挫,8月国内部分联碱企业在新单收单欠佳下,开工小幅下降,据我们数据监测,8月联碱企业开工率在65.6%,环比7月下降1.5%,同比去年下降14.9%。目前个别停车装置恢复,但同时新增临时故障停车,整体供应面格局变化不大。
内需好转 但尚未释放
图2 2025-2026年复合肥企业开工率对比图 | |
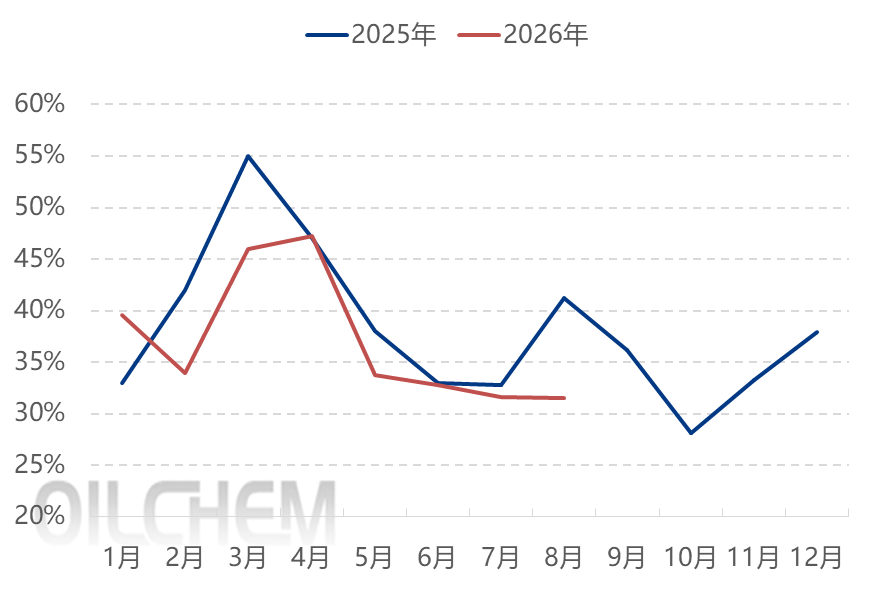 | |
随着秋季肥备肥时间缩短,下游经销商采买积极性有所提高,复合肥企业走货增加下,开工率也逐步提升,部分停车企业也积极入市采购原料做复产准备。从8月复合肥企业开工来看,降至今年最低,8月开工率仅有31.57%,同比去年下降23.49%,不过月末在复合肥走货加快下,企业陆续提产,氯化铵询盘气氛向好,使得氯化铵企业挺价意愿增强,但值得注意的是,由于尿素前期价格回落,致使复合肥企业对氮肥的补库更加谨慎,所以氯化铵实单仍未放量。
近日氯化铵第二批出口自律量已下放,据悉在当前内需仍显不足下,出口自律企业优先接外贸订单为主,叠加前期待发合同,目前多数联碱企业走货尚可,库存无压,且在外贸预售订单支撑下,部分企业存探涨意向。不过在保供稳价指导下,第二批出口自律量较第一批略有减少。
由此可见,短期氯化铵市场需求增加,给与市场托底支撑。但关于小氮肥硫酸铵出口法检政策下,本月中旬后硫酸铵出口量或受限,无疑将增加国内供应,那么是否将冲击氯化铵市场,目前值得关注,因此氯化铵能否推涨,还需进一步观察。